admin
Zinsentscheidungen wirken oft wie ein Wetterbericht, der im Laufe der Wochen plötzlich den Alltag umstellt. Was im Makro heißt „höher oder niedriger“, spürt ein Anleger unmittelbar: im Kursverlauf, in der Wiederanlage zu neuen Konditionen und in der Frage, wie viel Unsicherheit man aushält. Genau hier setzt Laufzeitenstrukturierung an—als Ansatz, der nicht gegen den Zinszyklus arbeitet, sondern ihn in die Planung einbezieht.
Wenn ich in Gesprächen mit Portfolioverantwortlichen zuhöre, dreht sich die Debatte selten nur um den „richtigen“ Zinssatz. Viel häufiger geht es um das Timing: Wann fließt Geld aus einem Papier zurück, und wie schnell landet es wieder im Markt? Eine durchdachte Laufzeitenstrategie macht diese Abläufe planbar—und reduziert das Gefühl, ständig hinterherzulaufen.
Was „Laddering“ im Anleihen-Portfolio eigentlich bedeutet
Laddering, also die Laufzeitenstaffelung, ist im Kern ein Programm: Anleihen werden über verschiedene Fälligkeiten verteilt, statt alles in einer einzigen Laufzeitklasse zu bündeln. Dadurch entsteht eine Art Treppe, auf der regelmäßig Rückflüsse auftreten. Diese Rückflüsse lassen sich dann entweder in ähnlich lange Laufzeiten reinvestieren oder gezielt dort einsetzen, wo gerade bessere Konditionen winken.
Der entscheidende Vorteil liegt weniger in einer magischen Renditeformel, sondern in der Risikostruktur. Wer sein Portfolio „spitz“ auf eine Laufzeit ausrichtet, hängt stärker von einer bestimmten Zinsphase ab. Laddering verteilt den Zinsrisikodruck über Zeit, weil immer wieder neue Stücke fällig werden und so die Wiederanlage nicht komplett auf einen einzigen Zeitpunkt fokussiert ist.
In der Praxis sieht das zum Beispiel so aus: Ein Portfolio wird in mehrere Tranchen aufgeteilt—etwa fünf oder zehn, je nach Größe und Präferenz. Jede Tranche hält Anleihen mit einem definierten Fälligkeitsjahr. Damit wird die Cash-Flow-Zeitachse so gestaltet, dass sie mit dem Zinszyklus „atmet“.
Der Zinszyklus als Taktgeber: Warum Laufzeiten so wichtig sind
Zinszyklen sind nicht nur eine Grafik im Wirtschaftsbericht. Für Anleihebesitzer beeinflussen sie den Marktwert über Duration, den Wiederanlageeffekt über die Forward-Renditen und das Liquiditätsprofil über Fälligkeitstermine. Selbst wenn die Qualität der Schuldner gleich bleibt, ändert sich die Preisbildung mit jeder Zinsanpassung.
Stellen Sie sich vor, ein Portfolio ist zu großen Teilen in sehr langen Laufzeiten investiert. In einer Phase steigender Zinsen steigt die Unsicherheit über Kursverluste, und die Wiederanlage kommt erst spät in Gang. Umgekehrt kann ein Portfolio mit vielen kurzen Laufzeiten in Zeiten sinkender Zinsen zwar schnell reinvestieren—aber es muss dann akzeptieren, dass die Renditepotenziale nicht automatisch dauerhaft oben bleiben.
Laddering versucht, beides zu entkoppeln: Es schafft regelmäßige Ankerpunkte in der Zukunft. So muss man nicht das gesamte Portfolio „auf ein Ereignis“ wetten lassen. Für viele Investoren ist das psychologisch ebenso relevant wie finanziell.
Die Mechanik hinter dem Laddering: Rückflüsse, Wiederanlage und Planung
Damit Laddering funktioniert, braucht es vor allem Disziplin in drei Bereichen: Auswahl der Fälligkeitssegmente, Festlegung der Wiederanlage-Regel und Dokumentation der Zielkorridore. Sonst bleibt es bei einer schönen Idee, ohne steuernde Wirkung im Markt.
Typisch ist ein Wiederanlageprozess nach dem Motto: Wenn ein Teil fällig wird, wird er wieder in den Ladder-Korridor eingehängt. Manche Anleger wählen dabei eine gleichbleibende Schrittweite—zum Beispiel jährlich. Andere reagieren dynamischer und verschieben Stücke innerhalb definierter Grenzen, ohne das Grundgerüst aufzulösen.
Ich erinnere mich an eine Fallstudie, die ich vor Jahren in einem mittelständischen Asset-Management-Umfeld begleitet habe. Die Teams waren dort lange in der „Alles hängt an einer Laufzeit“–Denke fest. Erst als sie die Wiederanlage konsequent an Fälligkeiten koppeln konnten—mit klaren Handlungsregeln—wurde der Zinszyklus spürbar berechenbarer. Kursschwankungen blieben, aber das Portfolio bekam wieder Struktur.
Ein einfaches Ladder-Beispiel für die Vorstellung
Angenommen, ein Anleger investiert in ein Portfolio mit fünf Stufen. Jede Stufe entspricht einem Jahr zwischen den Fälligkeitsterminen. Ein Fünftel des Kapitals liegt in Anleihen, die dieses Jahr fällig werden, ein weiteres Fünftel in Papieren mit Fälligkeit in zwei Jahren, und so weiter.
Wenn im ersten Jahr eine Tranche fällig wird, entsteht ein Cash-Betrag. Dieser wird dann im Rahmen der Ladder-Regel wieder investiert—häufig in die „letzte“ Stufe oder in einen Zielbereich, der zum aktuellen Renditeumfeld passt. Damit wächst die Treppe hinten wieder nach, während vorne die Rückflüsse eintreffen.
Diese Wiederauffüllung kann, je nach Ansatz, als „rollierendes“ Laddering verstanden werden. Der Effekt: Das Portfolio altert nicht einfach starr nach hinten, sondern bleibt im Grundprofil ähnlich.
Arten von Laddering: statisch, rollierend und regelbasiert
„Laddering“ ist kein einheitliches Produkt, sondern eine Bauweise. Wer tiefer einsteigt, stößt auf mehrere Varianten, die sich in der Flexibilität unterscheiden. Für einige Anleger zählt maximale Stabilität—andere wollen die Ladder bei veränderten Zinsen aktiv nutzen.
Beim statischen Laddering bleibt die Laufzeitenstruktur über Zeit möglichst konstant. Das heißt: Fälligkeiten werden reinvestiert, aber ohne große Abweichungen vom ursprünglichen Muster. Beim rollierenden Laddering wird regelmäßig in den jeweils nächsten freien Abschnitt investiert, wodurch die Gesamtlaufzeit tendenziell stabil bleibt.
Regelbasiertes Laddering ist der Bereich, in dem viele institutionelle Teams zuhause sind. Hier werden Schwellenwerte definiert: etwa, ab wann die Laufzeit angepasst wird, welche Risikobudgets gelten und wie mit Zins- oder Spread-Änderungen umzugehen ist. Das ist mehr als eine rein mechanische Treppe—aber immer noch klar strukturiert.
Laddering mit Fokus auf den Wiederanlageeffekt
Man kann Laddering so gestalten, dass der Wiederanlageeffekt im Vordergrund steht. Dann werden die Stufen so gewählt, dass innerhalb der nächsten Zinsentscheidungs- und Konjunkturzyklen regelmäßig Mittel frei werden. Das hilft dabei, die Renditechancen bei sich ändernden Marktzinsen zu nutzen.
In solchen Setups wirkt die Ladder wie ein „Renditenfahrplan“. Je nachdem, wie schnell sich die Zinskurve bewegt, kann ein Anleger die Wiederanlage in mehreren Schritten umsetzen, statt einmalig zu einem Zeitpunkt zu treffen.
Wichtig ist dabei, dass die Transaktionskosten und die Liquidität der jeweiligen Laufigkeiten in die Planung einfließen. Gerade bei kleineren Volumina können illiquide Segmente den theoretischen Vorteil wieder auffressen.
Laddering als Antwort auf Laufzeit- und Reinvestitionsrisiken
Zwei Risiken stehen im Zentrum: erstens das Kursrisiko bei Zinsänderungen und zweitens das Reinvestitionsrisiko. Laddering adressiert beide, allerdings nicht im gleichen Ausmaß. Der größte Hebel liegt meist darin, die Wiederanlagezeitpunkte zu verteilen.
Das Kursrisiko bleibt natürlich vorhanden, denn jede Anleihe hat eine Duration. Aber indem das Portfolio über viele Laufzeiten verteilt ist, wird der Zeitpunkt, an dem bestimmte Preisrisiken materialisieren, über die Zeit gestreut.
So entsteht eine Art Zeitdiversifikation. Es ist weniger die Frage „wie stark die Zinsen steigen oder sinken“, sondern „wie gleichmäßig verteilt sich der Anpassungsdruck“.
Welche Anleihearten sich für Laddering eignen
Laddering funktioniert nicht nur mit Staatsanleihen. Entscheidend ist, dass die gewählten Papiere marktgängig sind, vergleichbare Laufzeit- und Risikoprofile abbilden und sich in Wiederanlage-Logik gut einpassen lassen.
Viele Anleger starten mit Staats- oder quasi-staatlichen Emissionen, weil deren Liquidität und Transparenz hoch sind. Danach folgt häufig der Bereich Investment Grade, wenn der Renditeaufschlag im Portfolio bewusst genutzt werden soll.
Unternehmensanleihen können ebenfalls in einer Ladderstruktur liegen, allerdings mit Blick auf Spread-Risiko und potenzielle Emissionsspezifika. Wer Laddering nutzt, sollte nicht vergessen, dass Credit-Spreads in Stressphasen nicht linear „mitgehen“, sondern sich abrupt ausweiten können.
Kupon, Anleihestruktur und Laufzeitstaffelung
Die Wiederanlage kann je nach Kupon unterschiedlich gut planen. Kuponanleihen liefern laufende Cashflows, während Nullkupon- oder stark strukturierte Produkte andere Charakteristiken haben. Bei Laddering mit Fokus auf Fälligkeiten ist es oft besonders effizient, wenn die Zahlungsströme zeitlich klar zum Ladder-Raster passen.
In der Praxis lohnt es sich, die Zahlungsprofile vorab zu prüfen: Wie viele Rückflüsse entstehen jährlich, wie hoch ist die laufende Verzinsung und wie wirkt sich das auf das Liquiditätsmanagement aus? Gerade in Betrieben mit klaren Zahlungsplänen ist das ein echter Unterschied zwischen „nur Rendite“ und „funktionierend im Alltag“.
Zinskurve, Duration und Spread: Ein kleines Navigationsmodell
Um Laddering sauber einzuordnen, hilft ein Blick auf drei Einflussgrößen. Erstens die Zinskurve: Steiler oder flacher, invertiert oder normal—das verändert die Rendite- und Erwartungslage je Laufzeitsegment. Zweitens die Duration: Sie beschreibt, wie stark ein Anleihepreis auf Zinsbewegungen reagiert. Drittens die Spreads: Der Renditeaufschlag für Kreditrisiken schwankt je nach Marktstimmung.
Laddering kann das Spread-Risiko nicht „wegdiversifizieren“, aber es kann die zeitliche Reinvestition beeinflussen. Wenn sich Spreads zwischen den Fälligkeitsterminen ändern, entscheidet die Ladder-Struktur mit, wie schnell neue Spread-Risiken übernommen werden.
Gerade bei gemischten Portfolios aus Staats- und Unternehmensanleihen wird dadurch die Wirkung komplexer. Es ist deshalb sinnvoll, die Ladder nicht als alleinige Renditequelle zu sehen, sondern als Rahmen, in dem sich verschiedene Risikoarten zeitlich verteilen.
Warum eine Ladder nicht automatisch „zinstolerant“ macht
Ein verbreitetes Missverständnis ist, Laddering senke das Zinsrisiko komplett. Das stimmt so nicht. Jede Anleihe reagiert auf Zinsen; Laddering verteilt vor allem die Zeit, in der das Portfolio Cashflows und Preiswirkungen „durchlebt“.
Wenn der Markt eine starke Zinsbewegung über mehrere Stufen hinweg auslöst, wird man im Verlauf mehrere Wiederanlageentscheidungen treffen—und einige davon werden zu weniger attraktiven Konditionen erfolgen. Die Ladder macht das nicht unmöglich, aber kalkulierbarer.
Mit Blick auf die Modellierung ist es deshalb wichtig, Annahmen über Zins- und Renditepfade realistisch zu halten. Ein „best case“ kann die Ladder attraktiv aussehen lassen, während ein ungünstiger Pfad schneller zeigt, wie sehr reinvestierte Mittel zu Renditen im Markt „eingekauft“ werden.
Laufzeitenstrukturierung im Zinszyklus: Wie Anleger die Stufen wählen
Die Wahl der Stufenlänge ist die wichtigste Stellschraube. Häufig wird über „Schrittweite“ gesprochen: etwa monatlich, quartalsweise oder jährlich. Je dichter die Stufen, desto regelmäßiger fallen Rückflüsse an. Das erhöht die Flexibilität, verursacht aber auch höhere Komplexität bei Auswahl, Abwicklung und Monitoring.
Bei der Entscheidung hilft ein Abgleich zwischen drei Faktoren: dem Anlagehorizont, den Zahlungsbedürfnissen und der erwarteten Geschwindigkeit von Zinsänderungen. Wenn Zinsanpassungen erwartbar häufig sind, kann eine kürzere Schrittweite die Wiederanlagechancen verbessern.
Gleichzeitig gilt: Liquidität und Kosten. In manchen Marktsegmenten sind kürzere Laufzeiten zwar verfügbar, aber die Spreads oder Handelskosten können die Vorteile der häufigen Wiederanlage schmälern.
Beispiele für Stufen in unterschiedlichen Szenarien
In konservativen Setups wählen Anleger häufig Stufen, die zu geplanten Ausgaben oder zur internen Liquiditätsplanung passen. Ein Unternehmen mit Budgetzyklen kann etwa Vierteljahres- oder Halbjahresraster nutzen, um Mitteltermine besser zu koppeln.
Privatanleger greifen oft zu einfacheren Strukturen mit jährlichen oder zweijährlichen Stufen. Das ist weniger präzise, aber in der Umsetzung meist realistischer, vor allem wenn nur begrenzte Handelsmöglichkeiten bestehen.
Institutionelle Investoren können in der Regel regelbasierte Modelle fahren, bei denen die Schrittweite zwar festgelegt bleibt, aber die Auswahl der konkreten Emissionen innerhalb des jeweiligen Laufzeitfensters dynamisch erfolgt.
Recht und Regulierung: Was beim Anleihen-Portfolio im Hintergrund zählt
Wenn sich Finanzrecht verändert, betrifft das nicht nur Banken oder große Fonds. Auch Investoren, die Anleihen halten, spüren indirekt die Auswirkungen: durch geänderte Berichtspflichten, neue Taxonomie- oder Nachhaltigkeitsrahmen, Anpassungen in Anlagebeschränkungen oder strengere Anforderungen an Risikomanagement.
Im Bankensektor wird das Zinsrisiko bereits seit Jahren stärker überwacht. Dazu gehören Anforderungen an die Messmethoden, die Stressszenarien und die Governance. Für Laddering-Ansätze heißt das: Die Struktur muss so dokumentiert sein, dass sie intern nachvollziehbar ist.
Für Fintech-nahe Anbieter, die etwa Portfolios für Kunden verwalten oder als digitale Berater auftreten, kommen zudem Regulierungen hinzu, die über „Geeignetheit“ und „Transparenz“ wirken. Eine Laufzeitenstrategie sollte in diesen Kontext passen, insbesondere wenn sie als Teil eines Anlagekonzepts verkauft oder systematisch empfohlen wird.
Dokumentation ist mehr als Papierkram
Eine Ladder-Strategie wirkt nur dann sauber, wenn sie in der Praxis konsistent umgesetzt wird. Das beginnt bei der Definition: Welche Laufzeitstufen gelten, welche Instrumente sind zulässig und wie werden Abweichungen behandelt? Gerade bei Marktstress können Entscheidungen schnell nötig werden.
In der Dokumentation sollten außerdem Annahmen enthalten sein, etwa zu Wiederanlagezeiträumen, zu Liquiditätsreserven und zu einem Umgang mit Ausfall- oder Spread-Änderungen. So wird aus einer Struktur ein Prozess.
Ich habe in Gesprächen erlebt, dass viele Teams die Strategie „im Kopf“ hatten, aber in der Prüfung oder im Alltag plötzlich nach Definitionen suchen mussten. Laddering ist deshalb weniger ein Konzept für den Feierabend, sondern eher etwas, das man operational sauber aufsetzt.
Monetäre Trends: Wie Zentralbank- und Marktphasen Laddering beeinflussen
Monetäre Trends sind für Anleihen entscheidend, weil sie die Zinskurve bewegen. In Phasen, in denen die Zentralbank eine restriktive Haltung signalisiert, steigen häufig Renditen in vielen Laufzeiten. In entspannteren Phasen sinken sie oft wieder, aber nicht zwingend überall gleich schnell.
Laddering hilft Anlegern, sich nicht auf eine einzige Zinsbewegung festzulegen. Wenn die Zinsen über mehrere Schritte hinweg reagieren, kann die Wiederanlage in verschiedenen Stufen die durchschnittliche Einstandsrendite glätten.
Dabei bleibt die Realität komplex. Zentralbanksignale, Inflationsdaten, Arbeitsmarktdynamik und Risikoappetite wirken zusammen. Dennoch ist die zeitliche Struktur des Portfolios ein Hebel, der sich gut in diese Unsicherheit einpasst.
Typische Marktphasen und die Wirkung auf Laddering
In einer Phase fallender Zinsen werden frisch fällig werdende Mittel häufiger zu niedrigeren Renditen reinvestiert. Das kann die Renditeentwicklung dämpfen, aber Laddering sorgt dafür, dass nicht alles gleichzeitig passiert.
In einer Phase steigender Zinsen ist der Effekt oft differenziert: Ältere Anleihen stehen unter Preisdruck, während Wiederanlagen bei Fälligkeit zu höheren Renditen erfolgen können. Laddering bietet hier eine Mischung aus negativer Bewertung heute und potenziell besserer Rendite in der Zukunft.
In Seitwärtsphasen wird Laddering besonders interessant, weil die Wiederanlagechancen moderat bleiben. Dann gewinnt die Disziplin: Der Anleger hält Struktur und reduziert die Gefahr, impulsiv auf kurzfristige Schwankungen zu reagieren.
Rendite und Risiko: Was Anleger realistisch erwarten können
Eine Ladder ist kein Renditeversprechen. Sie ist ein Mechanismus, der die zeitliche Verteilung von Wiederanlage und Kursrisiko beeinflusst. Wer das sauber einordnet, kann besser beurteilen, ob Laddering zum eigenen Ziel passt.
Für die Rendite spielen mehrere Faktoren zusammen: der durchschnittliche Kupon, die Rendite der jeweils neu investierten Tranchen und die Entwicklung der Spreads. Selbst wenn die Zinskurve sich bewegt, ist die tatsächliche Wirkung auf die Gesamtrendite abhängig davon, wie die neuen Investments in das aktuelle Renditeniveau fallen.
Das Risiko wird oft als „weniger volatil“ wahrgenommen, aber es ist nicht automatisch geringer. Es verschiebt sich. In einer Ladder können Rückflüsse zwar helfen, Entscheidungen zu glätten, aber der Marktpreis eines Teils des Portfolios kann in Stresszeiten trotzdem deutlich schwanken.
Wie man die Ladder-Performance sinnvoll misst
Für die Bewertung empfiehlt sich ein Blick auf mehrere Kennzahlen: durchschnittliche Laufzeit, gewichtete Duration, laufende Rendite und ein Tracking der Wiederanlage-Effekte. Je nach Ansatz kann auch eine Betrachtung des Total Return sinnvoll sein, weil Kupon und Kursänderungen zusammen wirken.
Wenn ein Portfolio rollierend aufgefüllt wird, lohnt es sich zudem, die „Einstandsrendite“ der neu investierten Tranchen zu dokumentieren. Das macht sichtbar, ob die Wiederanlage in der Realität oft zu besseren oder schlechteren Konditionen erfolgt als erwartet.
In institutionellen Umfeldern wird häufig auch ein Szenario-Reporting genutzt. Wichtig ist dabei, dass die Szenarien nicht nur „Zins rauf, Zins runter“ sind, sondern auch Spread- und Liquiditätseffekte berücksichtigen.
Operationalität: Wie Laddering im Alltag umgesetzt wird
Laddering scheitert selten an der Theorie, sondern an Details. Dazu gehören Auswahlkriterien, Handelsrhythmus, Abwicklung, Cash-Management und die Frage, wie man mit unechten oder unglatten Fälligkeiten umgeht.
Ein praktischer Punkt: Nicht jede Anleihe wird exakt zum gewünschten Termin fällig, und nicht jede Emission ist in jedem Marktumfeld gleich gut handelbar. Wer Laddering nutzt, braucht daher klare Kriterien, welche Instrumente substituierbar sind und wie die Staffel nachjustiert werden kann.
In meinen eigenen Projekterfahrungen war die größte Verbesserung oft organisatorisch: ein festes Monitoring der Fälligkeiten, ein standardisierter Prozess für Wiederinvestments und klare Zuständigkeiten, wer wann entscheidet. Wenn diese Struktur steht, wird Laddering zu einem wiederholbaren System.
Liquiditätsreserve als stille Stütze
Selbst bei einer „perfekten“ Ladder kann es zu Liquiditätsengpässen kommen: durch Abweichungen bei Fälligkeitsterminen, durch Marktstress oder durch unerwartete Abflüsse, wenn es sich um Kundengelder handelt. Deshalb gehört eine Liquiditätsreserve oft zum realistischen Setup.
Die Reserve muss nicht groß sein, aber sie sollte planbar und klar definiert sein. In konservativen Modellen wird sie als Puffer betrachtet, um nicht gezwungen zu sein, unter ungünstigen Bedingungen anzupassen.
Damit wird Laddering nicht nur ein Portfolio-Entwurf, sondern ein belastbarer Betriebsmodus.
Ein Blick auf die Kundensicht: Warum Laddering auch psychologisch wirkt
Anleger erleben Zinsbewegungen häufig emotional, selbst wenn sie sich objektiv informieren. Kursverluste bei steigenden Zinsen fühlen sich unmittelbar an, während Gewinne oft erst später sichtbar werden. Laddering kann diese Wahrnehmung entschärfen, weil die Wiederanlage Zeitbezug schafft und nicht alles „auf einmal“ entscheidet.
Wenn regelmäßige Fälligkeiten auftreten, gibt es Anlässe, wieder strukturiert in das Portfolio einzugreifen. Das reduziert die Versuchung, bei jeder Schlagzeile hektisch umzuschichten.
Gerade bei beratungsnahen Angeboten ist die Kommunikation wichtig: Laddering sollte nicht als Risikoeliminierung verkauft werden, sondern als Planungs- und Prozessansatz.
Beratung und Produktdesign: vom Konzept zur Nutzbarkeit
Bei digitalen Anlageprodukten ist es entscheidend, dass die Ladder-Logik für Nutzer verständlich ist. Das heißt: klare Beschreibung der Stufen, transparenter Umgang mit Wiederanlagezeitpunkten und ein Hinweis auf mögliche Abweichungen.
Produktteams müssen außerdem sicherstellen, dass die Portfoliostruktur mit den erwarteten Risikoklassen kompatibel bleibt. Laddering kann verschiedene Risikokonturen unterstützen, aber es ersetzt nicht die Einordnung in Risikobudgets.
In der Praxis hilft ein strukturierter Produktbaukasten: Stufenlogik, Instrumentenuniversum, Kostenannahmen und Reporting. So bleibt die Strategie im Betrieb stabil, auch wenn Marktbedingungen sich ändern.
Steuern und Kosten: Zwei Faktoren, die Laddering „auf die Probe stellen“
Steuern sind je nach Land und Anlegerstatus unterschiedlich und können die Vorteilhaftigkeit von Wiederanlageentscheidungen stark beeinflussen. Insbesondere wenn unterschiedliche Instrumente unterschiedliche steuerliche Behandlungen haben, kann eine Ladderstrategie nachträglich an Attraktivität verlieren oder gewinnen.
Kosten sind der zweite große Hebel. Transaktionskosten, Spreads, Bid-Ask-Differenzen und Verwaltungskosten summieren sich über die Zeit. Laddering mit häufigen Stufen kann dadurch ineffizient werden, wenn die Kosten pro Trade zu hoch sind.
Wer Laddering ernst nimmt, sollte deshalb eine Kostenlogik in den Plan integrieren. Eine Ladder, die theoretisch in einem kostenfreien Modell überzeugt, muss im echten Markt prüfen, ob die Vorteile die Kosten übersteigen.
Strategien zur Kostensenkung ohne Strukturverlust
Eine Option ist, die Stufen nicht zu eng zu wählen und Wiederinvestments gebündelt auszuführen. Eine andere ist, Instrumente mit ausreichend Liquidität zu priorisieren, selbst wenn der theoretische Renditevorteil bei weniger liquiden Segmenten minimal höher wäre.
Außerdem kann es sinnvoll sein, die Instrumentenauswahl so zu gestalten, dass sie zu etablierten Emissionen und Regionen passt, die regelmäßig handelbar sind. In Stressphasen sind genau diese Segmente oft die „schnellsten Auswege“.
Schließlich hilft ein klarer Rebalancing-Ansatz. Laddering ist zwar auf Fälligkeit aufgebaut, aber das bedeutet nicht, dass man gar keine Anpassungen vornimmt. Nur diese Anpassungen sollten kostenbewusst erfolgen.
Typische Fehler bei Laufzeitenstrukturierung
Viele Fehler passieren nicht im Markt, sondern im Prozess. Ein klassischer Punkt ist, die Ladder zu kompliziert zu machen. Wenn zu viele Stufen, zu viele Instrumente und zu viele Sonderregeln zusammenkommen, wird die Umsetzung fragil.
Ein anderer Fehler ist, die Wiederanlage-Regel zu unklar zu definieren. Wenn bei Fälligkeiten keine eindeutige Entscheidungslogik vorhanden ist, entsteht jedes Mal eine neue Diskussion. Genau das frisst Zeit, Nerven und am Ende Rendite.
Auch das Ignorieren von Liquiditäts- und Kostenfragen gehört zu den typischen Stolpersteinen. Gerade bei Unternehmensanleihen kann die Handelbarkeit schwanken, und Spreads können sich in Stressphasen überproportional verändern.
Ein kurzer Check: Laddering so gestalten, dass es hält
-
Stufen so wählen, dass Fälligkeiten mit dem eigenen Anlagehorizont und Zahlungsbedarf zusammenpassen.
-
Wiederanlage-Regel schriftlich festhalten: Wann wird reinvestiert, in welchem Rahmen und mit welchen Kriterien?
-
Kosten und Liquidität vorab prüfen, damit die Ladder nicht theoretisch, sondern praktisch funktioniert.
-
Dokumentation und Reporting so aufsetzen, dass die Strategie im Monitoring nachvollziehbar bleibt.
-
Reaktionspläne für Stressphasen einbauen, um nicht ad hoc entscheiden zu müssen.
Wie Banken und Fintechs Laddering in Produkte übersetzen
Im Bankenumfeld findet Laufzeitensteuerung häufig nicht als einzelne „Ladder“ im Portfolio statt, sondern als Zusammenspiel aus Treasury-Strategien, Asset-Liability-Management und regulatorischen Messgrößen. Dennoch kann die Idee der gestaffelten Fälligkeiten als Denkmodell in das Risikomanagement einfließen.
Fintech-Anbieter übersetzen Laddering eher direkt in Kundenportfolios: als regelbasiertes Investmentkonzept, bei dem Stufen, Wiederanlagezeitpunkte und Risikobudgets sichtbar sind. Der Mehrwert liegt oft in der Automatisierung und im Reporting, das sonst manuell schwer zu leisten wäre.
Wichtig ist dabei, die Strategie konsistent an die Kundensituation anzupassen. Nicht jede Ladder passt zu jeder Risikoklasse, und nicht jede Wiederanlage-Regel ist mit den Liquiditätsanforderungen von Kunden vereinbar.
Vertriebs- und Transparenzfragen: Was Kunden wirklich wissen wollen
Kunden fragen meist nicht nach Duration in Zahlen, sondern nach der Frage: „Was passiert, wenn die Zinsen weiter steigen oder fallen?“ Eine gute Ladder-Umsetzung beantwortet diese Frage, indem sie verständlich erklärt, wie Wiederanlagen wirken und warum die Struktur nicht auf einen einzigen Marktzeitpunkt setzt.
Transparenz bedeutet auch: Kosten, Handelsmechanik und mögliche Abweichungen. Wenn ein Portfolio aufgrund fehlender Emissionen aus dem universellen Ladderplan herausfällt, sollte das kommuniziert werden.
In der Beratung hilft es, Beispiele zu zeigen—nicht als Prognose, sondern als Illustration. Ich verwende dafür gern historische Phasen, in denen die Zinsrichtung mehrfach gewechselt hat, weil man dann die zeitliche Wirkung von Wiederanlage gut nachvollziehen kann.
Anleihen-Portfolios im Zinszyklus – Laufzeitenstrukturierung (Laddering) als Werkzeugset für unterschiedliche Ziele
Je nach Ziel kann Laddering unterschiedlich priorisiert werden. Wer vor allem Stabilität im Cash-Flow anstrebt, achtet auf regelmäßige Fälligkeiten und eine klare Liquiditätsplanung. Wer Renditechancen im Zinszyklus nutzen will, setzt stärker auf Wiederanlage-Regeln und ein aktives Monitoring der Rendite-Umfelder in den jeweiligen Laufzeitfenstern.
In einer konservativen Ausgestaltung kann Laddering als Struktur dienen, um das Portfolio „planbarer“ zu machen. In einer eher renditeorientierten Variante wird die Ladder mit einem selektiveren Instrumentenuniversum kombiniert, etwa mit differenzierter Credit-Auswahl innerhalb klarer Grenzen.
Auch die Kombination mit weiteren Bausteinen ist möglich. Einige Anleger koppeln Laddering etwa mit Absicherungen oder nutzen alternative Instrumente, um spezifische Risikoanteile zu steuern. Dabei ist jedoch wichtig, die Gesamtkomplexität im Griff zu behalten.
Von der Strategie zum Portfolio: ein praktischer Bauplan
Ein sinnvoller Start ist eine Portfolio-Zielarchitektur. Darin werden Stufenanzahl, Laufzeitkorridore und die gewünschte Risikomischung festgehalten. Danach folgt die Auswahl des Instrumentenuniversums, das zu den steuerlichen und regulatorischen Rahmenbedingungen passt.
Im nächsten Schritt wird die Umsetzung geplant: Handels- und Abwicklungsrhythmus, Monitoring, Kriterien für Substitution, Umgang mit Emissionsausfällen und ein Rebalancing-Mechanismus, falls sich der Markt über längere Zeit stark verändert.
Wer so vorgeht, hat am Ende keine „Portfolio-Idee“, sondern eine Strategie, die im Alltag funktioniert. Genau daran scheitern Ladder-Konzepte am häufigsten: nicht an der Treppe, sondern an der Umsetzung.
Risikomanagement entlang der Ladder: Was überwacht werden muss
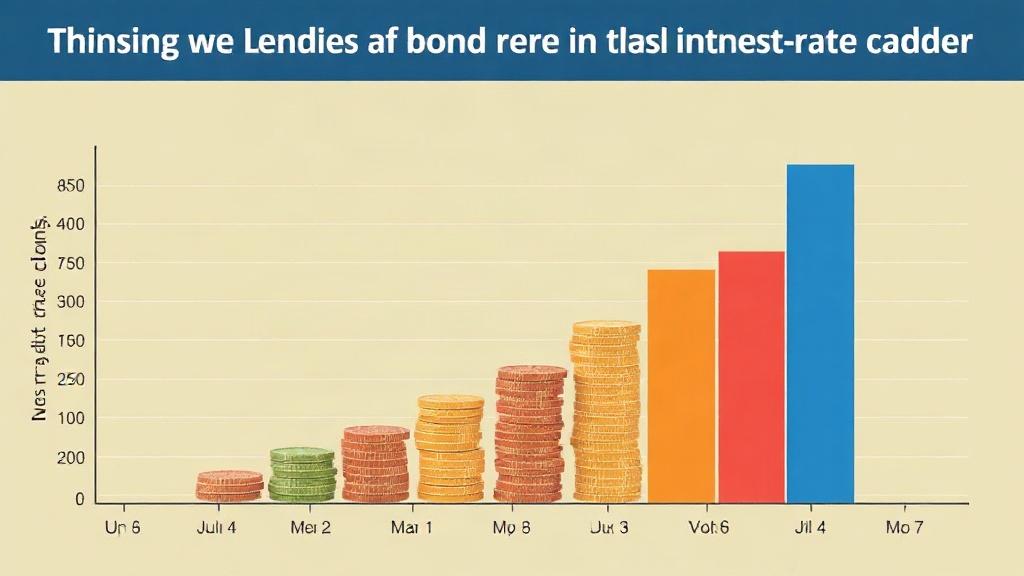
Risikomanagement bei Laddering umfasst mehr als ein einziges Limit. Neben Zinsrisiko und Kreditrisiko spielt auch das Konzentrationsrisiko eine Rolle. Wenn mehrere Stufen faktisch im gleichen Emittentenprofil hängen, reduziert sich die echte Diversifikation.
Wichtig ist außerdem das Monitoring der Rollierbarkeit: Wie schnell kann ein fällig werdender Betrag wieder in das Zieluniversum reinvestiert werden? Wenn bestimmte Laufzeitsegmente in Stressphasen illiquide sind, sollte das im Risikomodell berücksichtigt sein.
In modernen Setups wird häufig auch eine Wetterkarte des Marktes geführt: Renditen, Spreads, Volatilitäten und Liquiditätskennzahlen werden beobachtet, damit Wiederanlageentscheidungen nicht blind erfolgen.
Stressszenarien mit Blick auf Wiederanlage und Liquidität
Ein gutes Stresstest-Design betrachtet nicht nur Kursverluste auf der bestehenden Anleiheposition, sondern auch die Wiederanlagebedingungen. Was bedeutet es, wenn Fälligkeiten genau dann stattfinden, wenn Spreads hoch sind und Zinsen unerwartet nach oben springen? Die Antwort darauf entscheidet über den Verlauf der Rendite im Zeitverlauf.
Zusätzlich sollte die Liquidität berücksichtigt werden: Wie stark weitet sich der Bid-Ask-Spread aus, wenn der Markt dreht? Laddering ist nur so robust wie die Fähigkeit, neue Tranchen in passenden Konditionen zu erwerben.
Viele Teams lernen in der Praxis, dass Liquidität das „zweite Risiko“ neben Zinsen ist. Das ist ein Grund, warum Laufzeiten zwar technisch aussehen, in der Realität aber handlungsfähig bleiben müssen.
Ausblick: Welche Entwicklungen Laddering künftig beeinflussen könnten
Die Zukunft von Anleihenportfolios wird nicht nur von Zinsen bestimmt. Regulatorische Weiterentwicklungen, Anforderungen an Nachhaltigkeitsdaten, Veränderungen bei Reporting-Standards und der technische Ausbau von Handels- und Abwicklungsprozessen wirken ebenfalls hinein.
Im Banken- und Fintechbereich wird zudem stärker nach datengetriebenen Prozessen gesucht. Laddering profitiert davon, weil es sich gut in Regeln, Schwellenwerte und Monitoring überführen lässt. Wer diese Datenqualität sicherstellt, kann die Strategie konsistenter umsetzen.
Mit Blick auf monetäre Trends ist auch möglich, dass die Zinsvolatilität im Vergleich zu früheren Phasen anders ausfällt. Sollte die Volatilität steigen, wird die Fähigkeit wichtiger, Wiederanlagezeitpunkte strukturiert zu planen statt reaktiv zu handeln.
Ein persönlicher Rahmen: Wie ich Laddering in Gesprächen positioniere
Wenn ich Laddering erkläre, stelle ich meistens die Zeitachse in den Mittelpunkt. Viele Investoren denken sofort in „Welche Anleihe kaufen wir?“, aber Laddering ist zunächst eine Frage: „Wann kommt Geld zurück, und was machen wir dann?“ Diese Verschiebung von der Einzeltitel-Logik zur Prozesslogik macht das Konzept greifbar.
Ich nutze dabei gern einen Alltagvergleich: Wer einen Geldbetrag nur einmal anlegt, hängt stark von einem Zeitpunkt ab. Wer ihn in regelmäßigen Tranchen investiert, verteilt das Timing. Laddering ist im Prinzip eine institutionellere, an Fälligkeiten gekoppelte Form davon—mit dem Unterschied, dass sich Anleihen über Cashflows und Laufzeiten präzise strukturieren lassen.
So entsteht aus der Ladder eine Art „Investitionsfahrplan“, der im Zinszyklus nicht gegen Wind arbeitet, sondern die Böen in die eigene Planung einbezieht.
Wenn es darauf ankommt: Die Ladder als Entscheidungsunterstützung
Im Alltag wird nicht jede Wiederanlageentscheidung identisch sein. Märkte ändern sich, Spreads bewegen sich, Emissionen werden knapp. Eine gut definierte Ladder hilft dann dabei, Entscheidungen nicht jedes Mal neu zu erfinden.
Sie schafft einen Rahmen, innerhalb dessen man flexibel bleiben kann. Das ist besonders wertvoll in Phasen, in denen sich die Zinsen nicht linear bewegen. Dann zeigt sich, ob die Ladder wirklich als System gedacht ist—oder nur als statische Tabelle.
Gerade im Zusammenspiel mit rechtlichen und operativen Anforderungen wird klar: Laddering ist nicht nur ein Portfolio-Layout, sondern ein Organisationsprinzip.
Wie Anleger den nächsten Schritt planen können
Wer Laddering neu einführen will, sollte nicht bei der theoretischen Stufenanzahl starten, sondern beim Zielbild. Wie lange ist der Anlagehorizont, welche Cash-Planung wird benötigt, wie flexibel sind Abflüsse? Erst danach macht die Frage nach der Schrittweite Sinn.
Dann folgt die Umsetzung: Instrumentenuniversum, Liquiditätsprüfung und ein Wiederanlageprozess mit klaren Kriterien. Ein guter Startpunkt ist außerdem ein kleines Pilotportfolio oder eine Teil-Allokation, damit man den Betrieb lernt, bevor das gesamte Kapital umgestellt wird.
Am Ende zählt die Regelmäßigkeit. Laddering ist dann stark, wenn es wiederholbar ist. Sobald der Prozess jedes Mal neu verhandelt werden muss, verliert die Ladder ihren wichtigsten Vorteil: die planbare Struktur im Zinszyklus.
So lässt sich die Laufzeitenstrukturierung als Werkzeug nutzen, um in einem bewegten Zinsumfeld handlungsfähig zu bleiben. Der Zinszyklus bleibt unberechenbar genug, um nicht „perfekt“ sein zu müssen—aber planbar genug, um Entscheidungen entlang der Zeitachse klüger zu treffen.